Nova regra gera dúvidas entre síndicos e administradoras, mas é preciso separar a obrigação de emitir documento fiscal da obrigação de pagar IBS e CBS
A nota fiscal no condomínio entra em uma nova etapa com a Reforma Tributária trazendo uma nova obrigação que já está chamando a atenção de síndicos e administradoras: a emissão de documento fiscal eletrônico nas operações realizadas pelos condomínios.
O assunto, porém, exige atenção. Não significa que todo condomínio passará automaticamente a pagar os novos tributos sobre a taxa condominial.
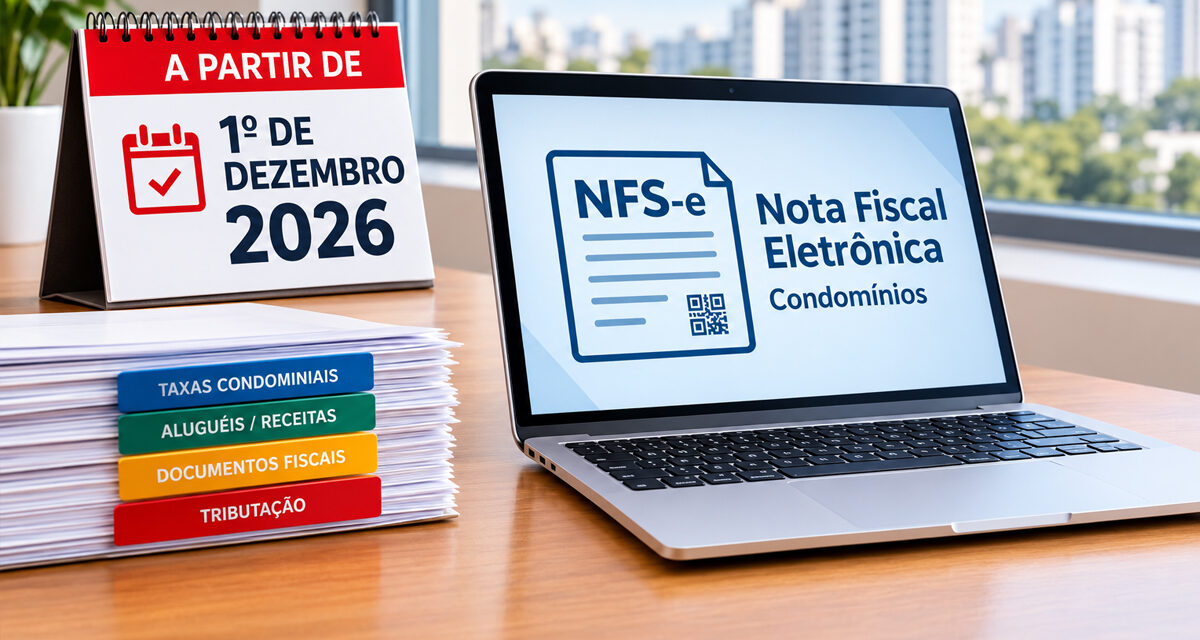
O cronograma oficial divulgado pela Receita Federal e pelo Comitê Gestor do IBS estabelece 1º de dezembro de 2026 como data de início da obrigatoriedade da NFS-e para a cobrança de taxas e demais valores condominiais pelo condomínio edilício, além de outras receitas do condomínio.
A mudança faz parte da implantação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), previstos na Reforma Tributária.
Mas o condomínio vai pagar imposto sobre a taxa condominial?
Não necessariamente.
A Lei Complementar nº 214/2025 estabelece, como regra geral, que o condomínio edilício não é contribuinte do IBS e da CBS. A própria legislação, entretanto, prevê a possibilidade de o condomínio optar pelo regime regular desses tributos.
Essa distinção é fundamental: emitir uma nota fiscal e ser obrigado a recolher determinado tributo são questões diferentes.
O condomínio precisa, portanto, avaliar em qual situação se enquadra antes de concluir que a nova regra significará aumento automático da carga tributária.
O que muda na prática?
A partir de dezembro de 2026, o cronograma oficial prevê a emissão da NFS-e para a cobrança de taxas e demais valores condominiais, bem como outras receitas do condomínio.
Isso significa que síndicos e administradoras precisarão estar preparados para as novas exigências relacionadas à documentação fiscal.
Entre os pontos que merecem atenção estão:
adequação do sistema utilizado pelo condomínio ou pela administradora;
procedimentos para emissão dos documentos fiscais;
cadastro e informações fiscais do condomínio;
tratamento das diferentes receitas recebidas;
análise do enquadramento do condomínio diante do IBS e da CBS;
orientação contábil e tributária antes da adoção dos novos procedimentos.
E as receitas de aluguel?
Esse é outro ponto que merece atenção.
Condomínios que possuem receitas além das cotas condominiais, como locação de espaços, cessão onerosa de áreas ou outras atividades, precisam analisar individualmente o tratamento tributário dessas receitas.
A legislação prevê regras específicas para condomínios que optarem pelo regime regular e também para determinadas situações em que as receitas provenientes dos próprios condôminos representam parcela inferior a 80% da receita total.
Por isso, um condomínio que possui salão comercial alugado, antena, espaço para publicidade ou outras fontes de receita não deve simplesmente aplicar a mesma interpretação de um condomínio cuja movimentação financeira seja composta essencialmente pelo rateio das despesas entre os moradores.
Janeiro de 2027 é a data?
É aqui que está uma das principais confusões.
Para os condomínios, o cronograma oficial atualmente divulgado aponta 1º de dezembro de 2026 para a NFS-e relacionada à cobrança de taxas e demais valores condominiais e outras receitas.
Já 1º de janeiro de 2027 aparece no cronograma para outras situações, como os documentos fiscais destinados aos contribuintes optantes pelo Simples Nacional e outras etapas da implantação da Reforma Tributária.
Portanto, não é correto tratar janeiro de 2027 como a data única para todos os condomínios.
O que o síndico deve fazer agora?
A recomendação é não esperar a virada do ano para descobrir como o condomínio deverá proceder.
O síndico deve conversar com a administradora e com o responsável pela contabilidade para verificar como o condomínio está enquadrado, quais receitas possui e quais procedimentos deverão ser adotados para a emissão dos documentos fiscais.
Também é importante acompanhar as regulamentações e os layouts dos documentos eletrônicos, pois a própria Receita Federal e o Comitê Gestor estabeleceram um cronograma de implementação e publicação dos leiautes.
Informação correta evita problemas. A Reforma Tributária está introduzindo uma série de mudanças na rotina fiscal de empresas e também criando novas obrigações para determinadas operações realizadas por condomínios.
Para o síndico, o principal cuidado é não confundir emissão de nota fiscal, enquadramento tributário e pagamento de imposto.
São questões relacionadas, mas não são a mesma coisa.
Antes de alterar procedimentos, aumentar custos ou repassar qualquer eventual impacto aos condôminos, é fundamental que o condomínio tenha uma análise contábil e tributária específica para sua realidade.