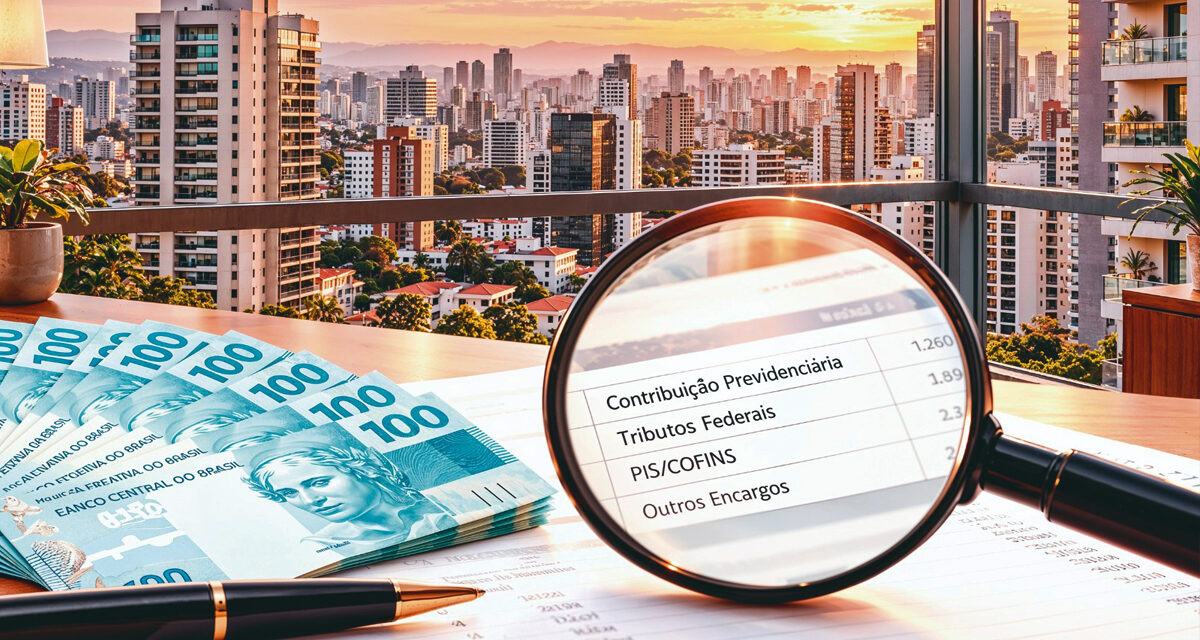
Uma revisão das obrigações fiscais e previdenciárias pode identificar valores pagos a maior ou indevidamente. Mas recuperação de crédito exige análise técnica e documentação.
Quando se fala em recuperação de créditos tributários, muitas vezes a impressão é de que existe um valor “esquecido” pela Receita Federal esperando para ser resgatado. Para os condomínios, porém, a questão é mais específica: pode haver valores recuperáveis, mas eles precisam ser identificados a partir da própria situação fiscal e previdenciária do condomínio.
O condomínio edilício é equiparado à empresa para fins de cumprimento de determinadas obrigações previdenciárias. Isso significa que a contratação de determinados serviços, especialmente aqueles realizados mediante cessão de mão de obra, pode envolver retenção de contribuição previdenciária e obrigações na EFD-Reinf.
É justamente nessa rotina que podem aparecer situações que merecem ser revisadas.
Uma análise pode verificar, por exemplo, se houve pagamento previdenciário indevido ou a maior, duplicidade de pagamentos, informações incorretas que tenham provocado recolhimentos superiores aos devidos ou créditos que não foram devidamente aproveitados.
A Receita Federal prevê procedimentos específicos para pedidos de restituição e compensação de contribuições previdenciárias pagas indevidamente ou a maior. O PER/DCOMP é um dos instrumentos utilizados nesses casos.
Outro ponto é a retenção previdenciária sobre serviços contratados mediante cessão de mão de obra. O condomínio, quando enquadrado nessa situação, deve observar as regras de retenção e informar o evento correspondente na EFD-Reinf.
Atenção: o valor retido na nota fiscal de uma empresa prestadora de serviços não se transforma automaticamente em um crédito do condomínio. A Receita trata a retenção sofrida como crédito do contribuinte que sofreu o desconto, razão pela qual é fundamental identificar corretamente quem é o titular de cada eventual crédito.
E o chamado “reembolso previdenciário”?
Existe também uma situação específica envolvendo salário-maternidade e salário-família.
Segundo a Receita Federal, esses valores podem ser utilizados para dedução na própria competência. Havendo saldo que não possa ser aproveitado naquele período, pode existir a possibilidade de pedido de reembolso por meio do PER/DCOMP, observadas as regras aplicáveis.
Por isso, é importante não colocar todas essas situações dentro de uma mesma categoria chamada simplesmente de “recuperação tributária”. Restituição, compensação e reembolso são procedimentos diferentes e dependem da origem do crédito.
Para o síndico, a questão pode ser encarada como uma auditoria preventiva das obrigações fiscais e previdenciárias do condomínio.
Uma revisão técnica pode analisar documentos como folhas de pagamento, guias e declarações, pagamentos realizados, notas fiscais de serviços contratados, retenções e informações transmitidas aos sistemas da Receita Federal.
O objetivo não deve ser simplesmente “encontrar dinheiro”, mas verificar se o condomínio recolheu exatamente aquilo que a legislação determinava.
Quando é identificado um pagamento indevido ou a maior, a legislação permite, em determinadas situações, solicitar restituição ou utilizar o crédito para compensação de débitos, seguindo os procedimentos estabelecidos pela Receita Federal.
Antes de contratar uma empresa que prometa recuperar valores para o condomínio, é recomendável pedir uma explicação clara sobre:
- qual é a origem do suposto crédito;
- qual legislação fundamenta a recuperação;
- quem é o titular do crédito;
- quais documentos serão analisados;
- como será feita a restituição ou compensação;
- quais riscos existem em caso de informação incorreta;
- e quais serão os custos do serviço.
Também é importante desconfiar de promessas de “dinheiro garantido” ou percentuais elevados de recuperação antes mesmo da análise da documentação.
A própria Receita possui procedimentos específicos para cada tipo de crédito e estabelece regras para sua utilização. Em diversas situações, o prazo para apresentação do PER/DCOMP é limitado, inclusive havendo referência ao prazo de cinco anos para determinados pedidos.
Para o condomínio, uma revisão previdenciária e tributária pode ter dois objetivos: identificar eventuais valores que possam ser recuperados e corrigir procedimentos para evitar novos pagamentos indevidos.
Por isso, antes de pensar apenas em quanto o condomínio pode receber de volta, o mais importante é descobrir se os recolhimentos realizados estão corretos.
Em matéria tributária e previdenciária, recuperar valores é possível em determinadas situações — mas somente uma análise individualizada pode dizer se existe crédito, qual é seu valor e quem tem direito a ele.